Семейная ипотека меняется: кому оставят 6%
С 1 октября льготная ипотека под 6% станет недоступна для 95% семей с детьми. Максимальные льготы получат только многодетные за пределами столичных регионов.
24 сентября, 2026, 18:02 8

Источник:
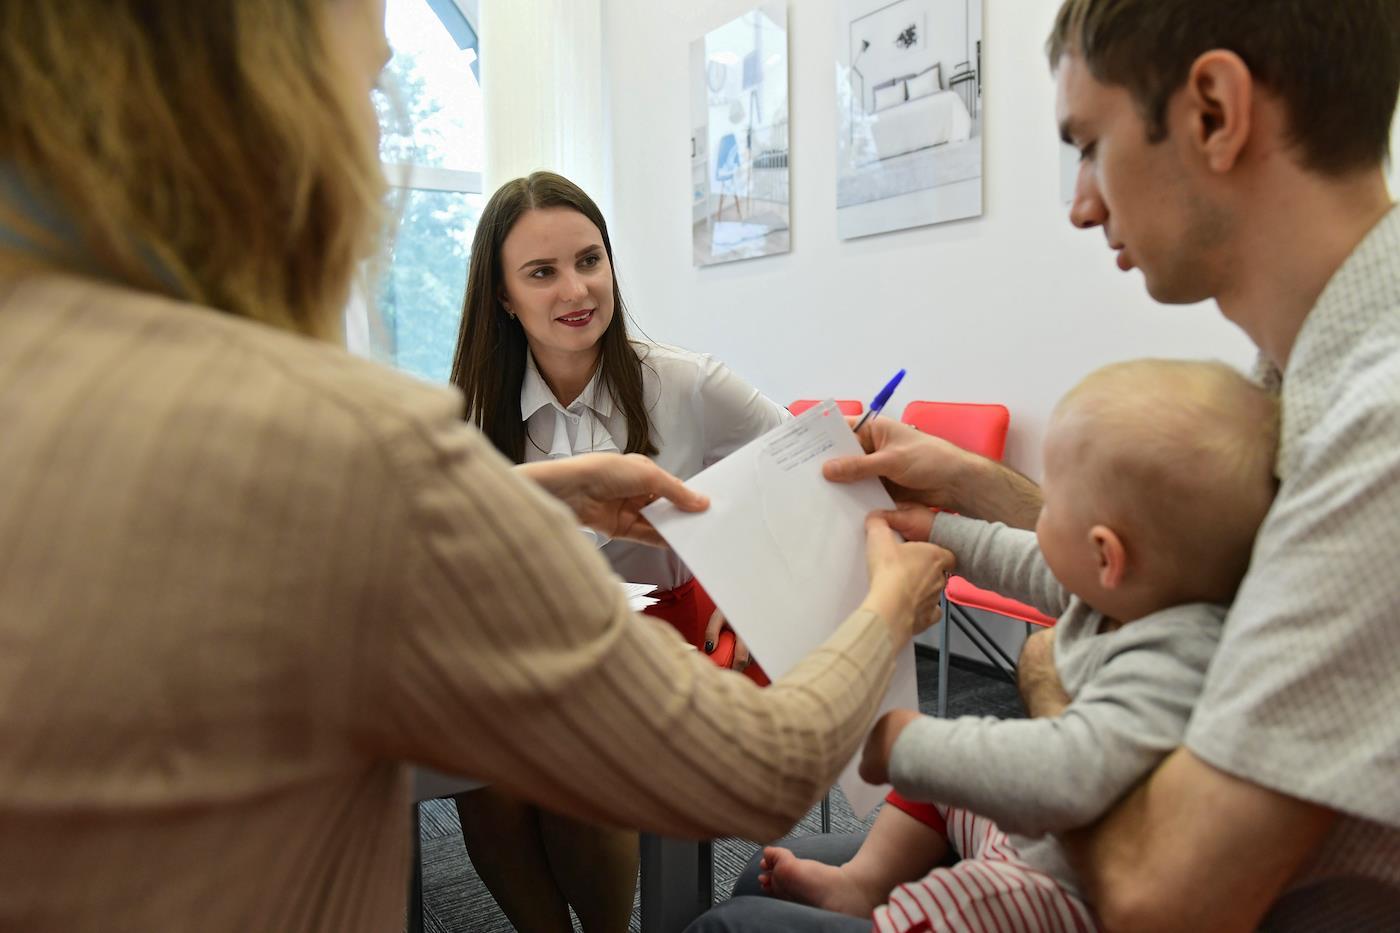
Власти выделили всего неделю на подготовку отмены льготной ипотеки в текущем виде. Столько же времени осталось у семей с детьми, чтобы оформить кредит на квартиру под 6%. С 1 октября эта ставка перестанет быть доступной для 95% родителей. Оставшиеся получат 4%, а некоторые — 2%.
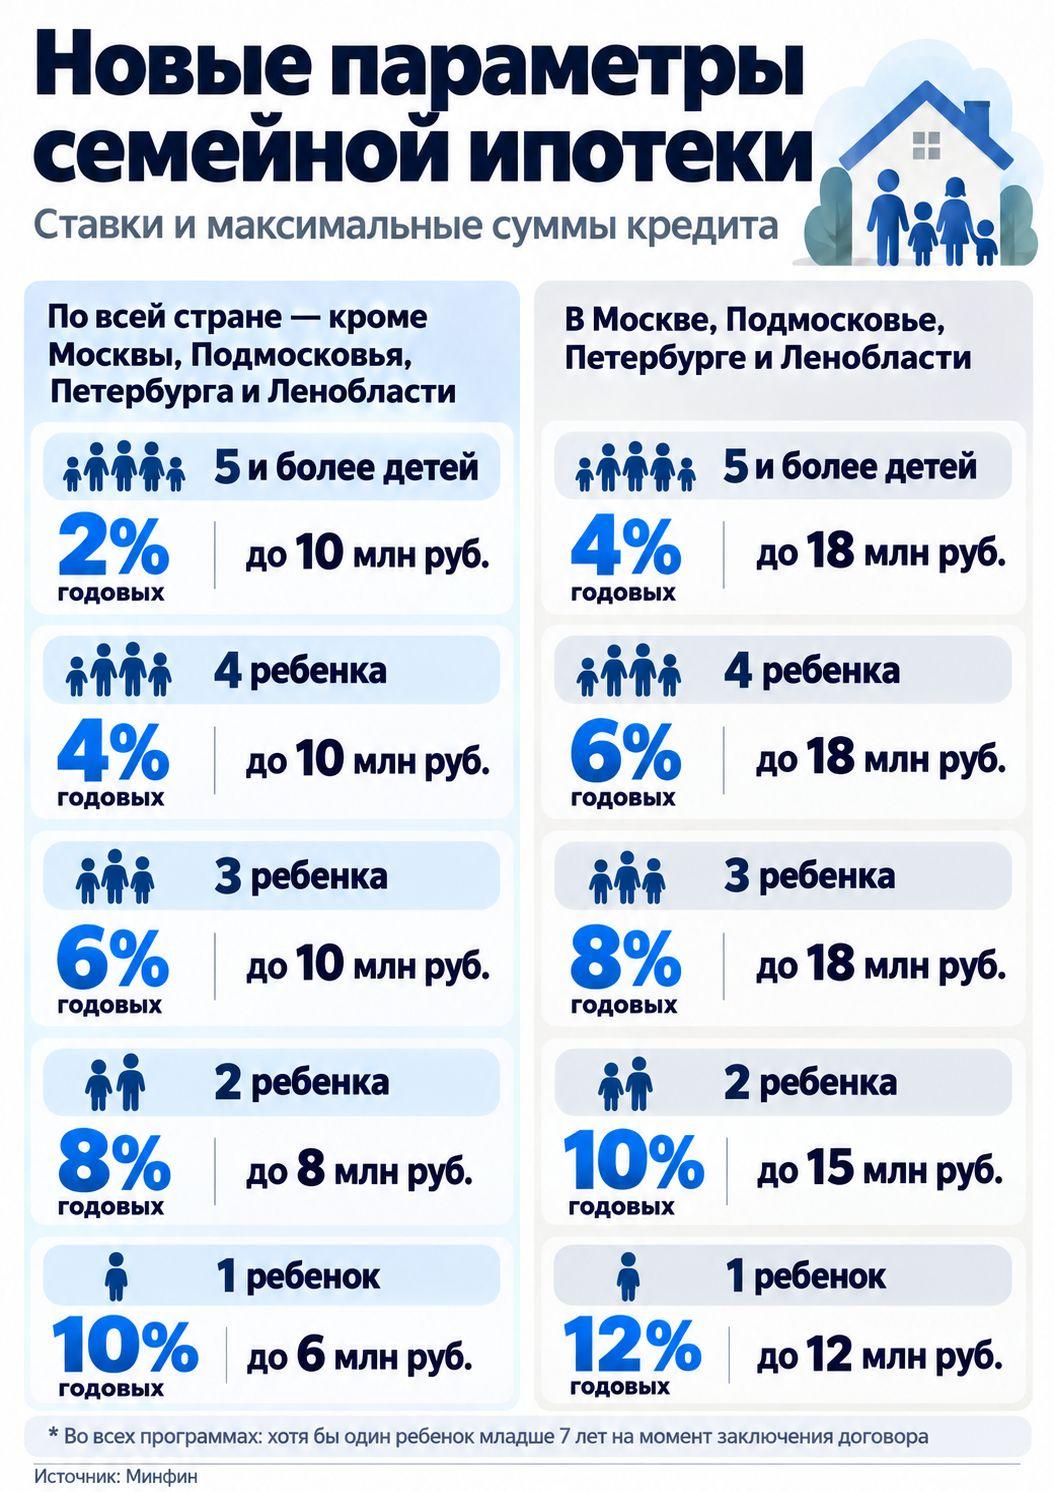
Новые правила «Семейной ипотеки»
Источник:
Иными словами, серьёзные льготы, лучше нынешних «плоских» 6%, теперь положены только семьям с четырьмя и более детьми, и то лишь за пределами четырёх столичных регионов. Москва, Подмосковье, Петербург и Ленобласть даже для текущих 6% потребуют четверых детей. Многодетные с тремя детьми в столицах — это уже 8%.
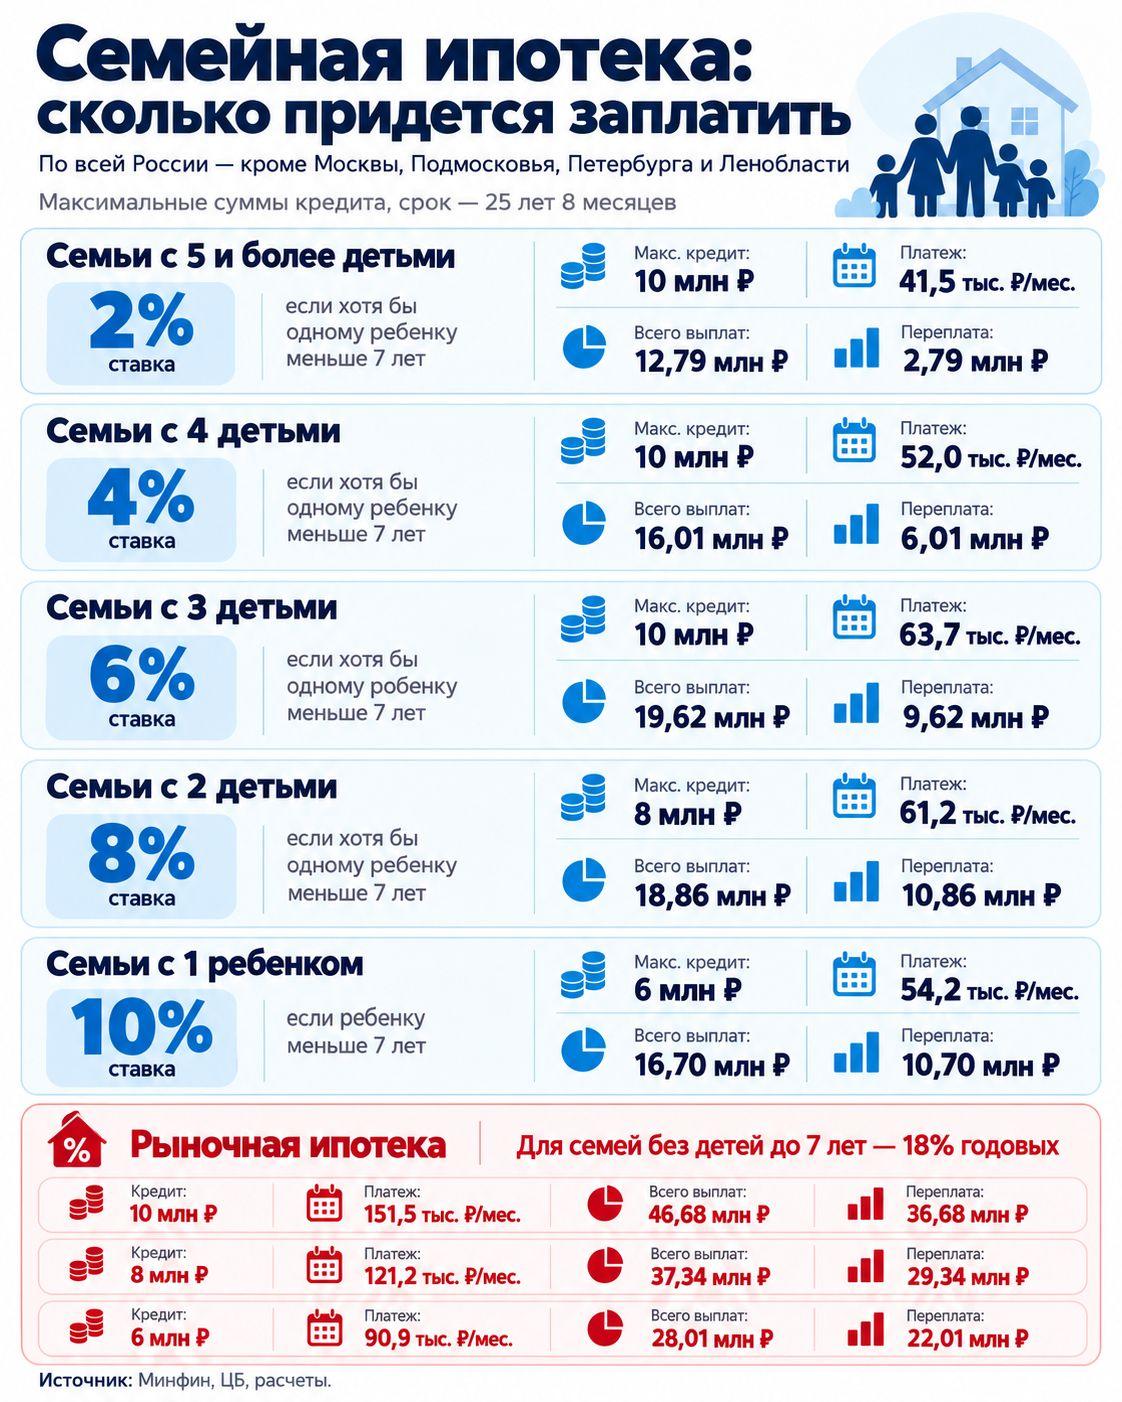
Какой теперь будет «Семейная ипотека» в регионах
Источник:
Тем, кто не стремится «улучшать демографию» и имеет только одного или двух детей, теперь полагается 8–12% в зависимости от региона.
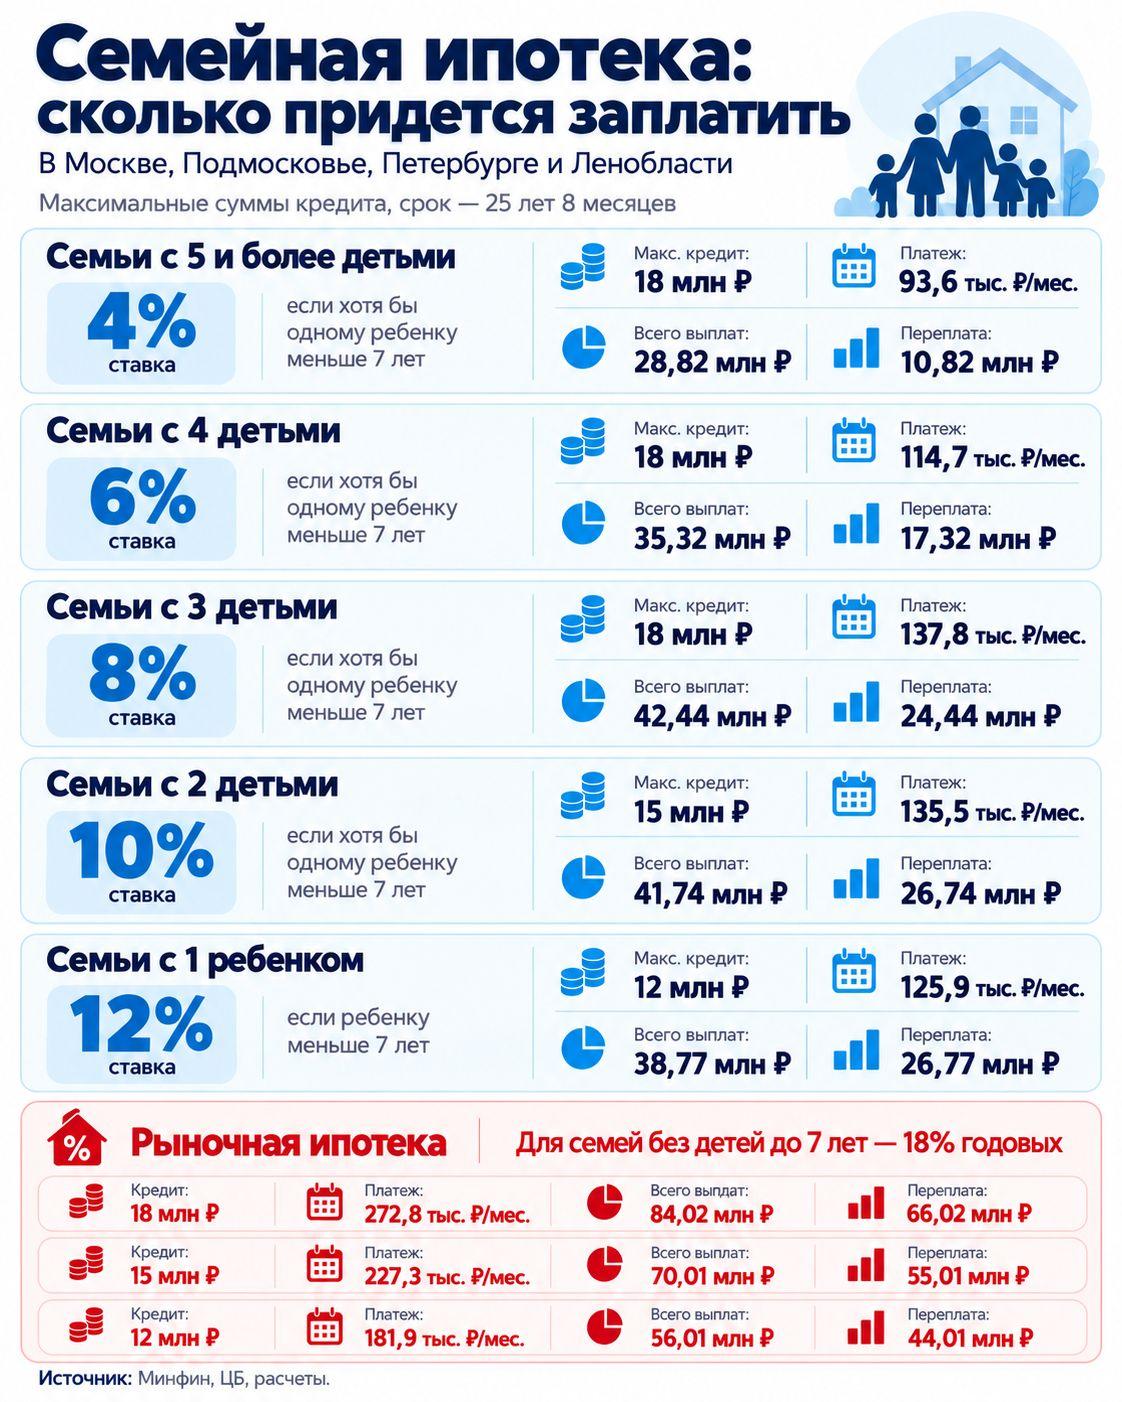
Какой теперь будет «Семейная ипотека» в столицах
Источник:
Это всё ещё лучше «рыночных» 18%, которые банки в среднем по стране дают на новостройки заемщикам без льгот. Но позволить себе семейную ипотеку смогут гораздо меньше семей — ежемесячный платёж для них существенно возрастает.
Главные бенефициары льготной реформы
Источник:
Обозначенные в обновлённой программе лимиты по-прежнему не позволяют купить серьёзную большую квартиру для семьи с тремя детьми. Не говоря уже о пяти и более. В первую очередь речь, как и прежде, пойдёт о покупке квартиры для старшего ребёнка или об инвестиционной квартире для сдачи в аренду.
Главные бенефициары льготной реформы
Источник:
Региональный аспект
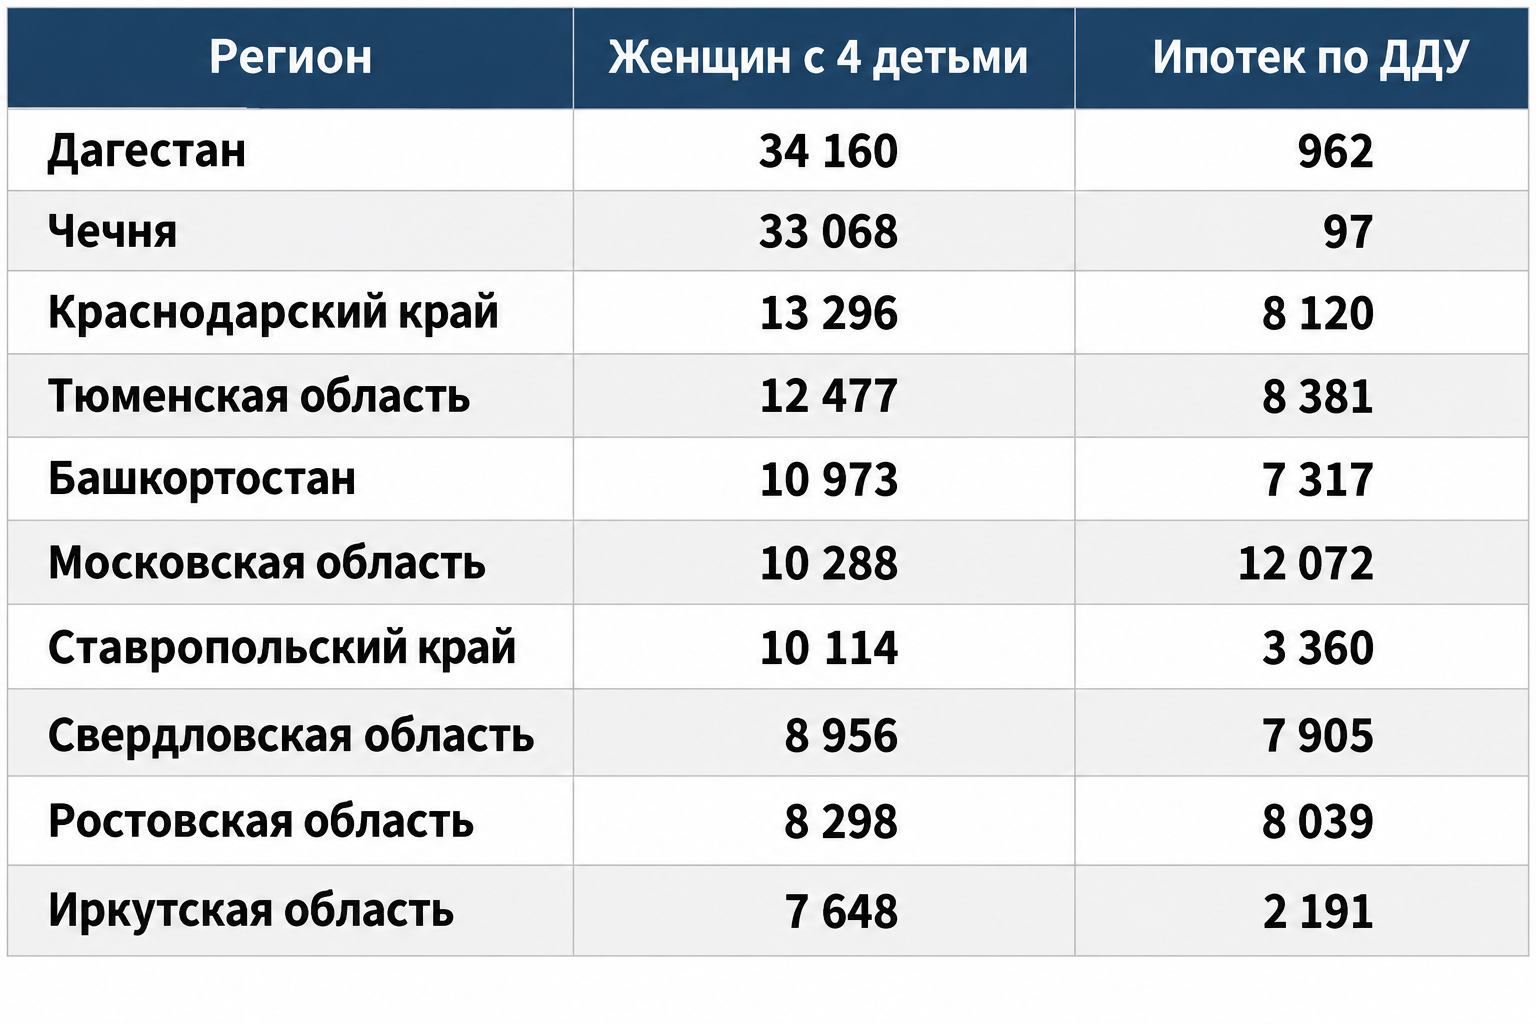
Многодетные семьи распределены по территории страны очень неравномерно. Вот как выглядит топ-10 регионов по числу женщин с 4 детьми.
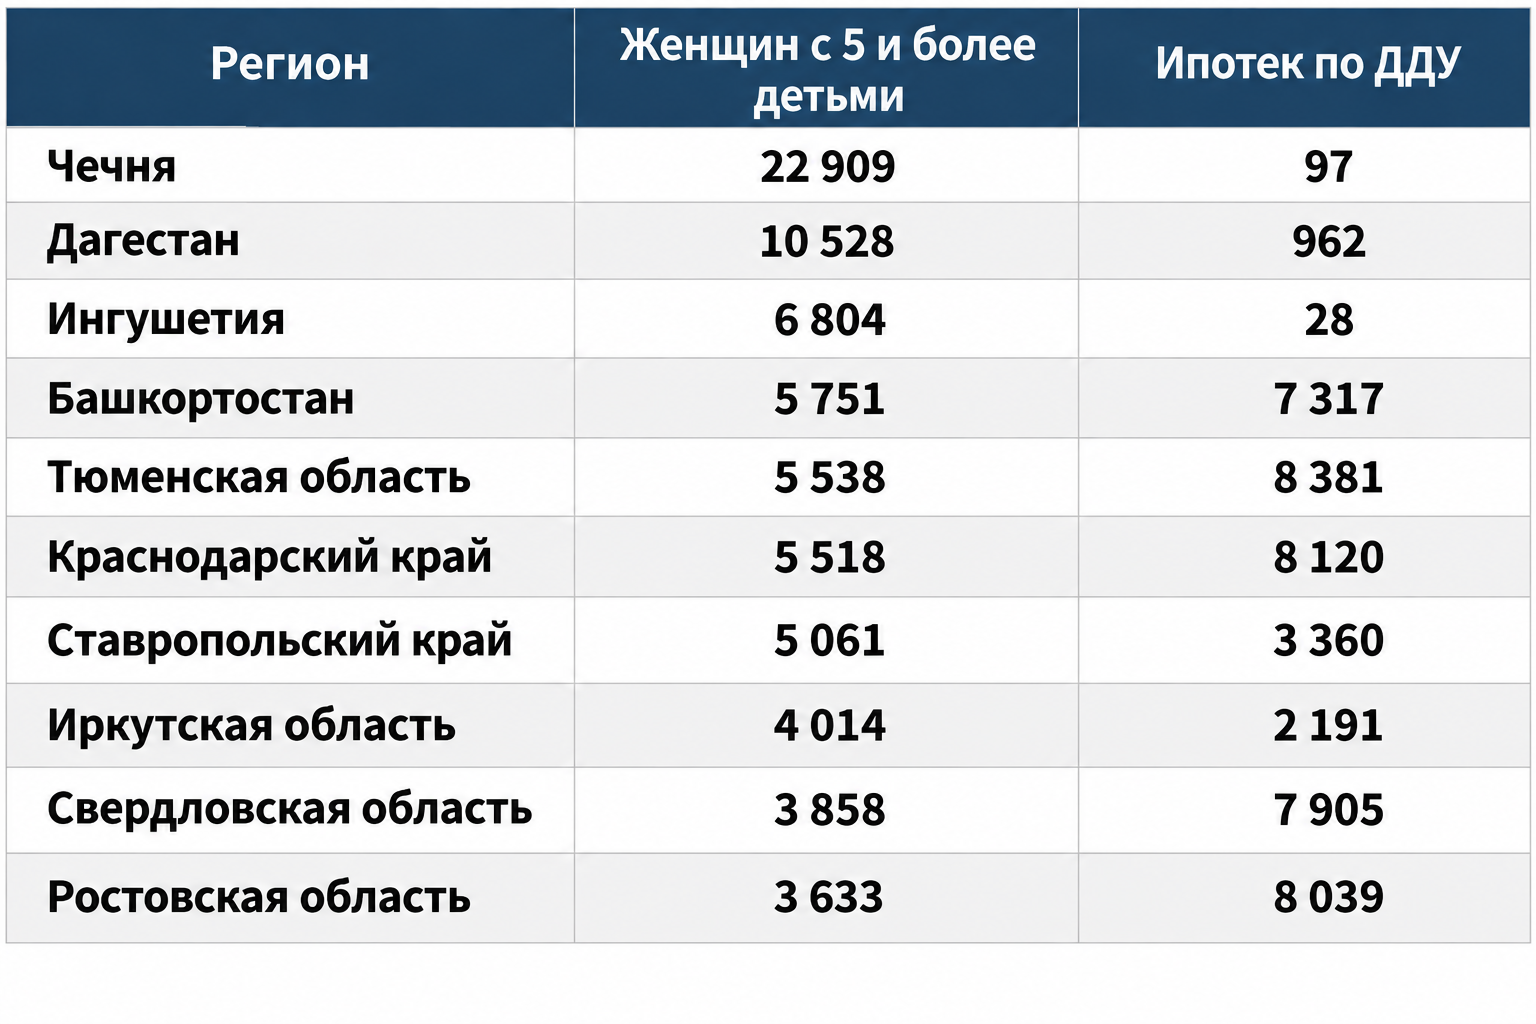
А вот где больше всего женщин с пятью и более детьми. Во всех случаях учитывались только женщины до 44 лет включительно. Дело в том, что самые свежие данные доступны только по состоянию на 2021 год. То есть этим женщинам сейчас уже 49 лет, и шансы, что у них недавно родился ребёнок, не очень велики.
Легко заметить, что в большинстве «многодетных» регионов ипотека была не очень популярна при прежних 6%. Теперь именно им предложат максимально привлекательные условия для покупки квартиры в кредит. Грубо говоря, государство стимулирует такие покупки именно там. Насколько это решение осознанное — вопрос открытый.
А говорить о том, что 2% на ипотеку сподвигнет кого-то родить пятерых детей — очень спорное предположение. Убедиться в его справедливости можно будет только на опыте.
Экономия на субсидиях
О том, что с перекосом льготной ипотеки надо что-то делать, ведомство Эльвиры Набиуллиной говорит уже много лет. Центробанк настаивает: при рыночных 19% раздавать семьям кредиты под 6% — неправильно. Это искажает ситуацию в отрасли, разгоняет цены на квартиры, а за ними — инфляцию.
Для понимания: в июне из 482 млрд рублей всех ипотечных кредитов более 300 млрд пришлось именно на семейную программу. За 7 месяцев 2026 года их было выдано на 1,5 трлн. Это прекрасно с точки зрения поддержки семей, но опустошительно для федерального бюджета. Ведь разницу между льготной ставкой и ключевой доплачивает банкам государство. Сколько именно — вопрос не менее щекотливый, чем «демпферы» нефтяникам.
Если отталкиваться от банальной арифметики, 1,5 трлн кредитов только за 7 месяцев этого года означают компенсации примерно на 2,7 трлн рублей. Но такая цифра выходит, если средневзвешенной ставкой все 29 лет выплат (это средний срок ипотеки сейчас) будет 15,89%, как сейчас. И если никто не будет погашать кредиты досрочно и не будет брать новых.
Но в реальной жизни всё сложнее. Главное, что государство рассчитывает на постепенное снижение ключевой ставки, а значит, и размера компенсации. Если дела пойдут так, как прогнозирует ЦБ, то есть 10,5–12,5% к концу этого года, на 2028-й — 8–9%, на 2029-й — 7,5–8,5%, то реальная нагрузка бюджета будет куда меньше: 0,9–1,1 трлн рублей. Это, конечно, не 7% от годового бюджета по первому «топорному» подсчёту, но вполне себе 2,5.
В ближайшей перспективе цифры более определённые: за весь 2026 год по описанным условиям банки уже совершенно точно получат из бюджета 147,5 млрд рублей. А теперь сэкономил — считай заработал, девиз Центробанка в его войне против льготных кредитов.
Но главное даже не прямые потери бюджета, а мощный вклад роста цен на квартиры в инфляцию. Несмотря на все попытки регулятора «охладить» рынок новостроек, за 12 последних месяцев фиксируемая ЦБ средняя по стране цена квадратного метра в типовом доме выросла на 10,4%. А цена растёт потому, что спрос никуда не девается, а предложение стремительно скукоживается: чуя грядущие ужесточения, строители выводят на рынок всё меньше и меньше новых проектов.
Комментарии
Анна Лимбах, начальник отдела ипотечного кредитования «Главстрой Санкт-Петербург»
«Ужесточение параметров семейной ипотеки в целом соответствует сценарию, который обсуждался накануне 1 июля. Переход от массовой поддержки к адресной модели закономерно сократит круг потенциальных заемщиков.
В сложившейся ситуации семьям, для которых новые параметры программы существенно ограничивают возможности покупки жилья, имеет смысл ускорить принятие решения до 30 сентября и постараться успеть выйти на сделку на прежних условиях.
Для массового сегмента дифференциация ставок, безусловно, становится дополнительным фактором давления на спрос. За последние два года девелоперы уже неоднократно адаптировались к изменениям условий льготного ипотечного кредитования. Компании развивают собственные программы рассрочки, совместные продукты с банками, используют механизмы субсидирования и предлагают более гибкие финансовые инструменты.
При этом полностью компенсировать снижение доступности льготных кредитов за счет внутренних ресурсов невозможно. Поэтому новые ограничения неизбежно отразятся на объеме платежеспособного спроса и одновременно усилят конкуренцию между застройщиками за покупателей».
Мария Орлова, коммерческий директор ГК «А101» в Санкт-Петербурге и Ленинградской области
В целом мы ожидали такого направления изменений. Понятна и логика решения — сделать семейную ипотеку более адресной и сильнее связать условия программы с количеством детей. В Санкт-Петербурге и Ленинградской области ставка для семей с одним ребёнком составит 12%, с двумя — 10%. Для семей с тремя и более детьми лимит увеличивается до 18 млн рублей, а ставка снижается по мере увеличения числа детей. То есть программа становится более сфокусированной на поддержке больших семей, но одновременно сужает возможности для семей с одним или двумя детьми.
Мы исходим из того, что решение принято и рынку предстоит работать в этих условиях. Резкого шока при этом я бы не ожидала: девелоперы будут адаптировать собственные программы субсидирования к новым ставкам и смогут частично компенсировать их рост для покупателей. Кроме того, сохраняются рассрочки и индивидуальные ипотечные программы. Поэтому после 1 октября изменится прежде всего набор финансовых инструментов, которыми семьи будут пользоваться при покупке квартиры.
Сергей Софронов, коммерческий директор ГК «ПСК»:
Если говорить о Петербурге, Москве и их областях, то новые условия для 6-процентной или сниженной ставки по семейной ипотеке заведомо недостижимы для большинства. Чуть меньше 2/3 заемщиков по этой программе — это семьи с одним ребенком. Поэтому доступность жилья с 1 октября очевидно снизится.
Многодетных семей не так много. И их возможности покупки новой недвижимости статистически более ограничены по сравнению с семьями с 1-2 детьми. Разные нагрузки на семейный бюджет. Поэтому заметной роли эта категория не сыграет.
Со стороны девелопера ситуация крайне сложная, учитывая, что значительные ценовые маневры на рынке невозможны. У покупателей основной вопрос покупки недвижимости — это ежемесячный платеж. Ставить их перед фактом — вот теперь это в месяц стоит столько-то — означает отказаться от помощи им в улучшении жилищных условий, что вообще является смыслом жилого строительства.
У нас есть опыт работы с рыночной ипотекой в формате спецпрограмм, когда ипотечный платеж можно значительно снизить на ограниченный период или даже на весь. И это от рыночной ставки под 17-18% годовых. В случае с семейной ипотекой базовые значения ставки ниже, поэтому вариации могут быть.
В то же время оставшаяся неделя — хоть и небольшой, но достаточный период, чтобы успеть использовать семейную ипотеку на старых условиях тем, кому она доступна.
Татьяна Халилова, директор департамента продаж GloraX
Обновление параметров семейной ипотеки было ожидаемым для рынка — мы заранее учитывали вероятность изменения условий и готовились адаптировать к ним стратегии продаж. Сейчас важно не столько оценивать сами изменения, сколько понимать, как они повлияют на структуру спроса и какие инструменты позволят компенсировать возможное снижение доступности ипотеки для отдельных категорий покупателей.
Для GloraX существенное значение имеет региональная диверсификация бизнеса. В 1-м полугодии 2026 года доля наших региональных проектов в объеме реализованной недвижимости составила 63%. При этом для регионального рынка новые параметры программы в ряде случаев означают улучшение условий относительно действующих: максимальный размер кредита увеличивается с 6 до 10 млн рублей, а для семей с несколькими детьми устанавливаются более низкие ставки.
Дополнительный фактор — реализация проектов GloraX во Владивостоке и Мурманске, где продолжает действовать Дальневосточная и Арктическая ипотека со ставкой 2%. На эти два региона приходится около 20% наших ипотечных продаж. Поэтому изменение параметров семейной ипотеки для нас не является единственным фактором, определяющим динамику спроса: региональная структура бизнеса и наличие нескольких льготных ипотечных программ позволяют лучше адаптироваться к новым условиям.
Пресс-служба банка ВТБ
Обновление семейной ипотеки закрепляет ее адресный характер. Максимально выгодные условия теперь — для многодетных семей. Еще одна важная новация — это расширение лимитов, что актуально для текущего рынка новостроек, особенно в мегаполисах.
При этом сохраняется важная опция — единая льготная ставка 6% на ИЖС.
Для многих семей с детьми именно собственный дом, а не квартира — наиболее комфортный формат жилья. Эта мера поддерживает не только покупателей, но и строительный сектор — один из локомотивов российской экономики.
Подобные изменения ожидались рынком, и уровень продаж по семейной ипотеке в конце лета был меньше, чем зимой этого года. Ипотечный сегмент продолжит трек на переход в сторону рыночных программ, который в этом году уже закрепился. По нашей оценке, рост выдачи ипотеки к прошлому году составит 16%.
Читайте также




















Игры
12+
Аномальная рыбалка
Рыбачь в мире после катастрофы. Лови мутантов, находи артефакты, участвуй в рейдах и раскрывай тайны этого мира.
6+
Шарики: первое место
Лопай шарики в залипательной игре, проходи уровни, покоряй новые рекорды и занимай первые места!
6+
Северное слияние
Новый хит для любителей игры жанра Соедини 3!
6+
Магический мир
Уникальная игра, объединяющая популярные механики Match3 и пошаговые бои!
18+
Warfare 1942
Испытайте захватывающие сражения Второй мировой войны: быстрые бои, огромный арсенал, настройка, танки и стратегия на разнообразных картах!