Новый вычет за медизделия: разбор законопроекта
Правительство предложило включить расходы на медицинские изделия в социальный налоговый вычет, но юрист предупреждает о подводных камнях.
15 октября, 2026, 16:50 6
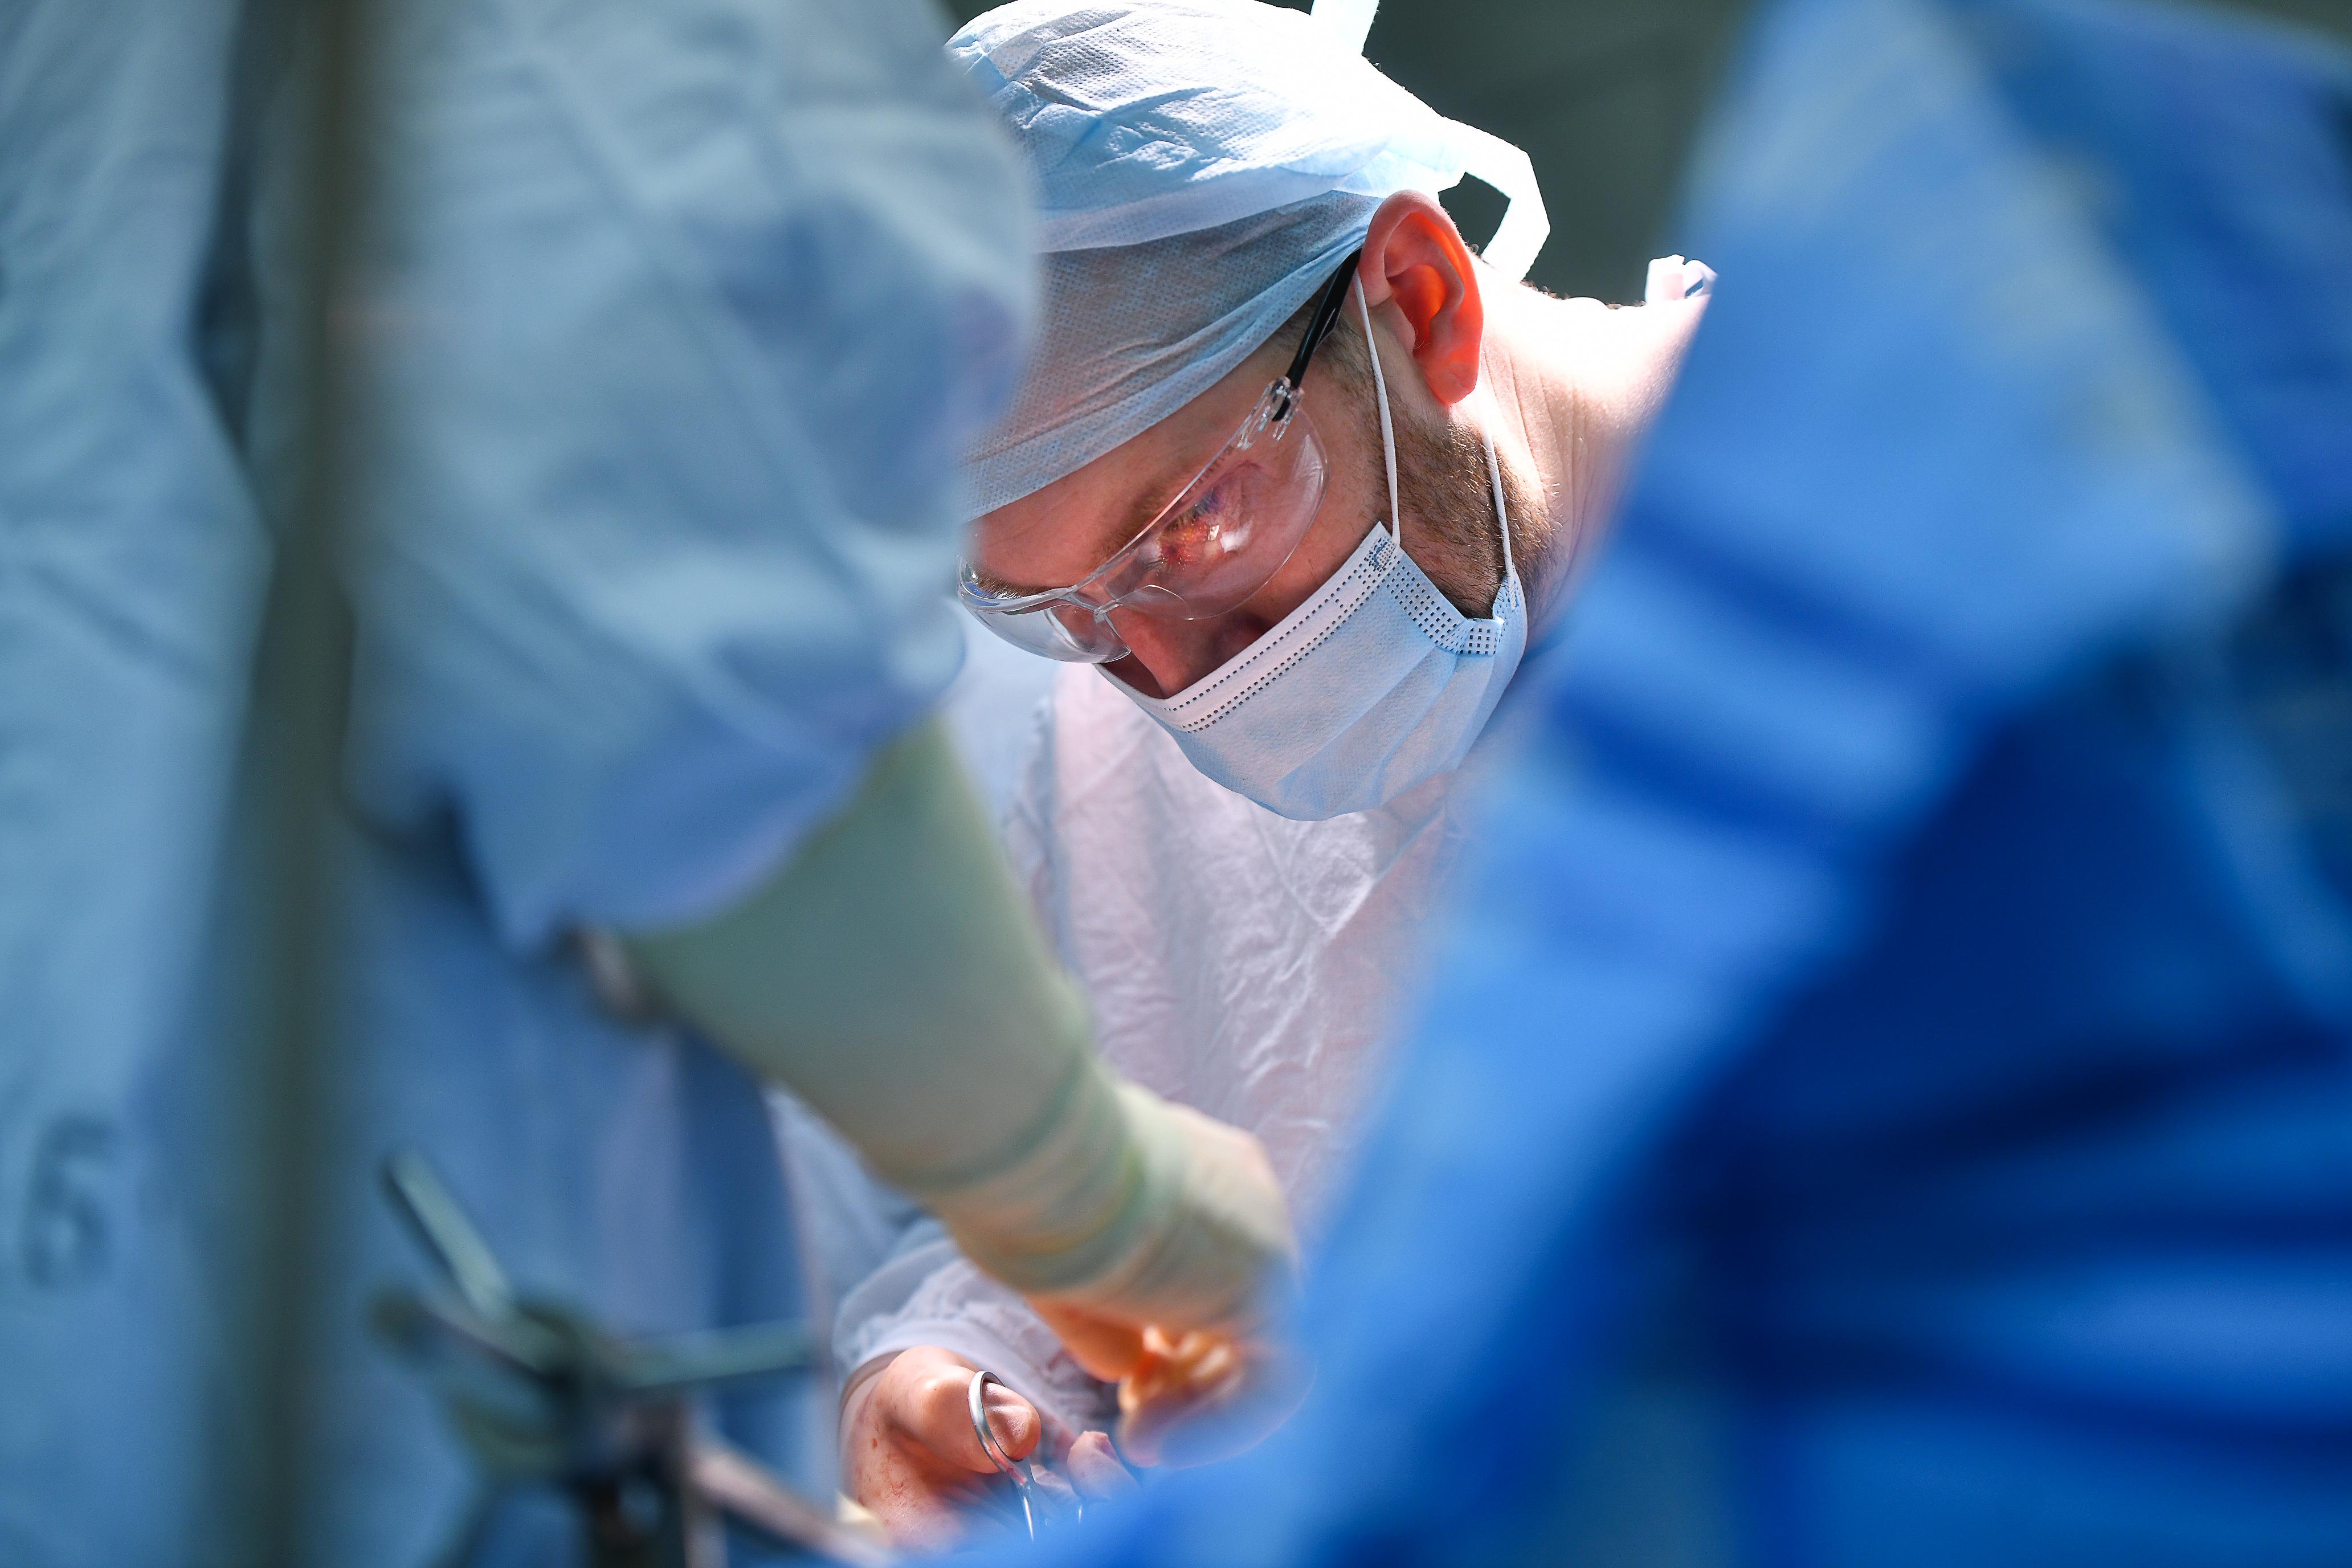

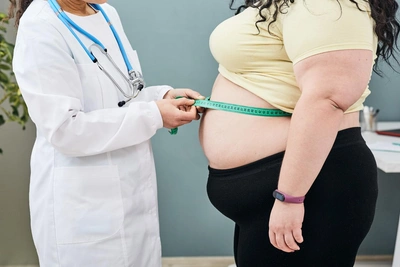
фото из архива, носит иллюстративный характер
Источник:
Правительство РФ внесло предложение о включении затрат пациентов на медицинские изделия, применяемые при оказании медицинских услуг, например в ходе хирургических операций, в состав социального налогового вычета. Некоторые восприняли это как разрешение клиникам косвенно устанавливать «медизделия с улучшенными характеристиками» за счет больных вместо тех, что закупаются государственными учреждениями. Однако адвокат бюро ONEGINgroup Татьяна Заседателева, комментируя ситуацию «Фонтанке», назвала такую радость преждевременной, поскольку поправки касаются только платных медицинских услуг.
В государственных больницах часто можно услышать: «Наши эндопротезы тазобедренных суставов так себе. Если хотите установить более надежный, дадим вам контакты дистрибьютора — купите за 200 тысяч рублей, а мы установим его бесплатно по ОМС». Пациент приобретает конструкцию, но вернуть налоговый вычет с потраченных средств не может.
Более того, законность подобных схем напрямую связана с тем, входит ли конкретное изделие в программу государственных гарантий бесплатного оказания медпомощи. При включении в программу клиника вправе устанавливать только тот протез, который учтен в тарифе на медуслугу. Согласно правилам предоставления платных медуслуг, приобрести медизделие за свой счет допускается лишь тогда, когда оно не закупается за бюджетные средства и не оплачивается по ОМС.
Адвокаты поясняют: в обратном случае взимать с пациента плату за такое изделие строго запрещено, поскольку арбитражные суды расценивают это как двойное финансирование. Пациент, которого принудили купить такое изделие, может через суд взыскать его стоимость с медицинского учреждения, а также штраф и компенсацию морального вреда.
«Масштабный законопроект № 617-9 предусматривает поправки в Налоговый кодекс РФ. Он внесен правительством в Государственную думу одновременно с проектом федерального бюджета на 2027 год. Корректировки в статью 219 НК РФ вступят в силу не ранее 1 января 2027 года. Они устанавливают право на вычет по расходам на необходимые для проведения медицинских вмешательств медизделия, если у клиники их нет и договором предусмотрено их приобретение за счет средств налогоплательщика. Инициатива долгожданная, однако детальный юридический анализ текста поправок выявляет ряд критических зон и правовых тупиков, о которых необходимо помнить», — отмечает Татьяна Заседателева.
Справка: законопроект № 617-9 «О внесении изменений в части первую и вторую Налогового кодекса Российской Федерации и отдельные законодательные акты Российской Федерации» предусматривает «установление права на получение социального налогового вычета по расходам на приобретение медицинских изделий, необходимых для проведения операций».
Сегодня социальный налоговый вычет дают с расходов на медицинские услуги и на назначенные врачом лекарства. Медизделия в Налоговом кодексе отдельно не указаны. Федеральная налоговая служба (ФНС) в разъяснениях допускает вычет за дорогостоящие расходные материалы (например, импланты или искусственные клапаны сердца), но только при оформлении дорогостоящего лечения (код «02» в справке об оплате медицинских услуг) и при условии отсутствия таких материалов у клиники. По обычному лечению (код «01») стоимость самостоятельно приобретенного изделия в вычет не включается.
Суды постоянно рассматривают иски пациентов к клиникам об изменении кода услуги в справке. Татьяна Заседателева приводит пример дела в Кировском районном суде Ростова-на-Дону — стоматологическую поликлинику обязали выдать справку с кодом дорогостоящего лечения «02» за имплантацию.
Юрист напоминает: медицинская услуга — это деятельность клиники, а медицинское изделие — товар, приобретаемый по договору купли-продажи. Законопроект предлагает объединить расходы на них, разрешив учитывать стоимость самостоятельно купленного изделия в составе медуслуги. В пояснительной записке акцент сделан на хирургических операциях, в самом тексте поправки жестких ограничений нет — норма охватывает любые медицинские услуги, требующие применения расходных материалов.
В коммерческой медицине сейчас существует два подхода к ценообразованию, и новый закон повлияет на них по-разному.
- Вариант «Всё включено»: в клинике пациенту выставляют общий счет. К примеру, стоимость маммопластики составляет 300 000 рублей, в нее включены операция, импланты, пребывание в палате и компрессионное белье. То есть клиника изначально учитывает изделие в стоимости услуги. Пациент оплачивает единый чек и получает справку по коду обычного лечения «01». Налоговый орган возвращает 13% (15% при годовом доходе свыше 2,4 млн рублей) не со всей суммы, а в пределах установленного законом лимита — 150 тысяч рублей.
- Вариант с раздельной оплатой: в клинике изделия не закупаются, там сотрудничают со сторонними дистрибьюторами. Татьяна Заседателева описывает это так: «Стоимость услуг клиники может составлять 100 тысяч рублей, но импланты в нее не входят. Пациент приобретает их у партнеров учреждения, товар доставляется непосредственно в операционную, а гражданину выдают отдельный чек за товар». Сегодня получить вычет за такой имплант невозможно, так как клиника не проводит его по своим бухгалтерским документам.
После принятия законопроекта раздельная оплата перестанет быть препятствием: клиника будет обязана включить стоимость импланта в справку для ФНС на основании платежных документов, предоставленных пациентом. Проще говоря, если хирургическое вмешательство стоит 50 тысяч рублей, а приобретаемое к нему изделие — 100 тысяч рублей, то сейчас вернуть налог удастся только с 50 тысяч рублей, а с вступлением закона в силу расчет будет производиться с совокупной суммы в 150 тысяч рублей, если медорганизация отразит эти расходы в единой справке.
Как говорит Заседателева, перечень расходов, подлежащих частичному возврату, законопроект расширяет, но не пересматривает установленный совокупный лимит на социальные налоговые вычеты (затраты на лечение, обучение и т. д.). Этот потолок составляет 150 000 рублей в год. При стандартной ставке НДФЛ в 13% максимальная сумма к возврату составляет 19 500 рублей (для доходов свыше 2,4 млн рублей, где применяется ставка от 15%, сумма будет пропорционально выше).
«Приобретение дорогостоящего изделия стоимостью 200–300 тысяч рублей не переводит операцию автоматически в категорию дорогостоящего лечения. Она зависит только от того, включен ли конкретный вид медицинской помощи в специальный перечень, утвержденный постановлением правительства РФ № 458, — говорит юрист. — По услугам из этого перечня налоговый вычет рассчитывается, исходя из полного объема фактически понесенных затрат, без ограничения в 150 тысяч рублей».
Татьяна Заседателева выделяет несколько критических зон в новом механизме:
- Зависимость от условий договора. Поправки четко связывают вычет с условием — приобретение изделия за счет пациента зафиксировано в договоре оказания услуг. Иначе медорганизация имеет законные основания отказать в оформлении документов для налоговой.
- Административная нагрузка на клиники. Проект не вводит прямой налоговый вычет по стандартной схеме «купил товар — подал декларацию в ФНС». Бремя консолидации данных возлагается на медицинские центры: пациент передает им чеки сторонних продавцов, а клиника формирует общую справку. Далеко не все организации готовы оперативно перестраивать внутренний документооборот, администрировать чужие кассовые документы и брать на себя ответственность за транзакции, прошедшие мимо их кассы. Отказы в оформлении подобных справок неизбежно повлекут за собой рост судебных разбирательств между гражданами и клиниками. К слову, подобные прецеденты уже рассматриваются судами (например, в Архангельске и в Тамбовской области, где отказали в выдаче справки из-за недоказанности факта оплаты).
- Угроза злоупотреблений. Сложная процедура верификации расходов сторонних организаций и размытые критерии «целевого назначения» медицинских изделий создают объективные предпосылки для появления теневого рынка фиктивных платежных документов.
- Технические накладки переходного периода. Законопроект обязывает ФНС скорректировать форму справки об оплате медицинских услуг в течение пяти месяцев после его официального опубликования. До момента обновления бланков клиники столкнутся со сложностями при оформлении документов, а налоговые органы — с соблазном отказывать гражданам из-за неоднозначной трактовки терминологии.
Поскольку большинство социальных выплат по закону освобождено от уплаты НДФЛ, у пенсионеров и малоимущих нет налогооблагаемой базы, с которой можно получить налоговый вычет за что бы то ни было, в том числе за медизделие. В ситуациях, когда сумма уплаченного за год подоходного налога оказывается меньше потенциального вычета, вернуть остаток средств также невозможно.
«Для таких пациентов судебная практика предлагает альтернативный алгоритм защиты прав — требование бесплатного лекарственного и материального обеспечения вместо налоговых преференций. Верховный суд РФ последовательно занимает сторону граждан в подобных спорах, — говорит юрист. — По определению Судебной коллегии по гражданским делам ВС РФ, расходы на препараты и медицинские изделия, которые должны предоставляться бесплатно, но были приобретены пациентом самостоятельно из-за их отсутствия, квалифицируются как убытки, подлежащие полному возмещению».
Читайте также






















Игры
12+
Аномальная рыбалка
Рыбачь в мире после катастрофы. Лови мутантов, находи артефакты, участвуй в рейдах и раскрывай тайны этого мира.
6+
Шарики: первое место
Лопай шарики в залипательной игре, проходи уровни, покоряй новые рекорды и занимай первые места!
6+
Северное слияние
Новый хит для любителей игры жанра Соедини 3!
6+
Магический мир
Уникальная игра, объединяющая популярные механики Match3 и пошаговые бои!
18+
Warfare 1942
Испытайте захватывающие сражения Второй мировой войны: быстрые бои, огромный арсенал, настройка, танки и стратегия на разнообразных картах!